ワーホリの準備で、意外と迷うのが保険です。
1年分の海外旅行保険は、安くはありません。「若いし、病気もしないし、なくてもいいんじゃないか」と考える人もいると思います。
私は、オーストラリアのワーホリで、1年で約12万円の保険に入りました。結果から言うと、私自身は一度も使いませんでした。
それでも、現地で知り合った日本人が、目に何かが入って傷がつき、保険を使っていたのを見ています。けがや病気は、自分では選べません。
この記事では、私が入った保険のこと、日系と海外系の保険の違い、選ぶときに見ておきたいところをまとめました。
【この記事の情報について】保険の内容や料金は、保険会社やプラン、加入する時期によって大きく違います。この記事は一般的な考え方と私の体験をまとめたものです。加入する前に、必ず各保険会社の約款や補償内容を確認してください。
私が入った保険
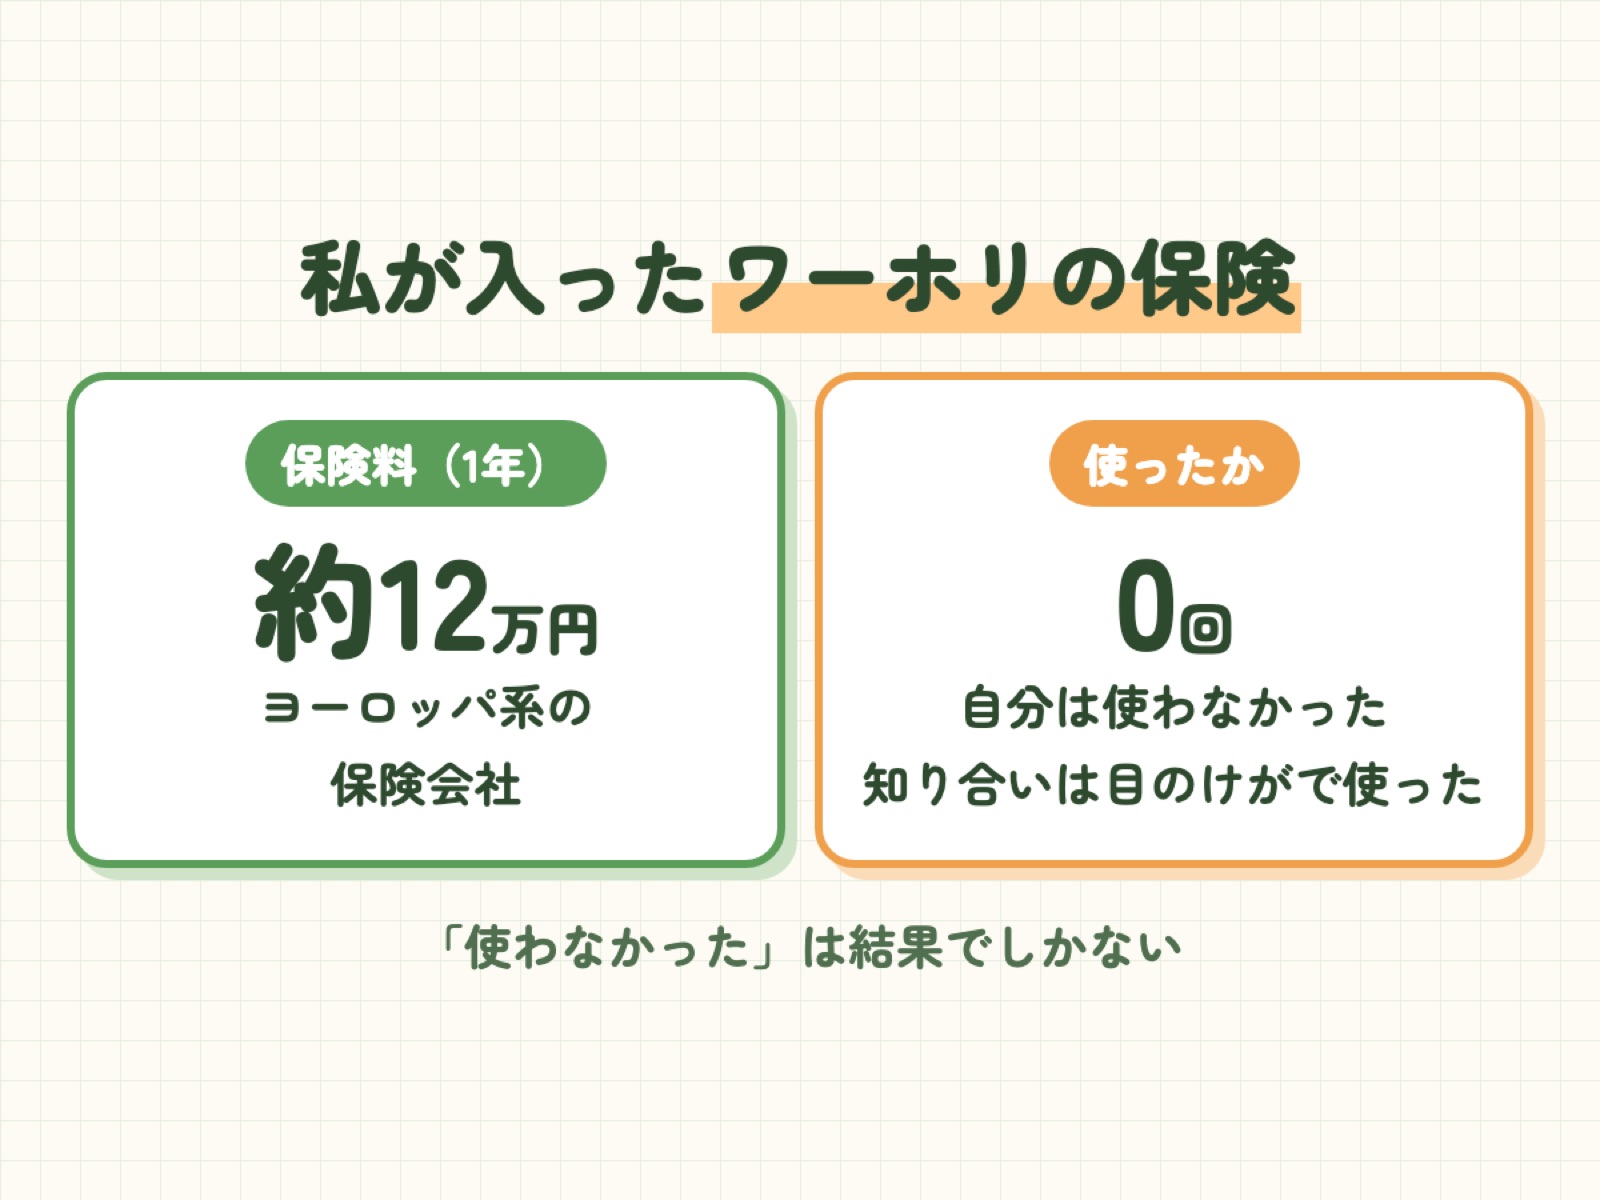
| 項目 | 私の場合 |
|---|---|
| 保険会社 | 日系ではなく、ヨーロッパ系の保険会社 |
| 期間 | 1年 |
| 保険料 | 約12万円 |
| 使ったか | 一度も使わなかった |
| まわりの人 | 知り合いの日本人が、目のけがで使っていた |
1年いて、私は病院に行くことはありませんでした。頭痛はありましたが、日本から持って行った薬を飲んだら治りました。
でも、それはたまたまです。知り合いのように、思いがけないけがをすることもあります。保険は「使わなかったら損」ではなく、「使うことになったときに、困らないためのもの」だと思います。
ワーホリに保険は必要?
オーストラリアの医療費は高い
オーストラリアには、Medicare(メディケア)という公的な医療保険があります。ただ、日本のワーホリの人は、基本的にMedicareを使えません。日本とオーストラリアの間には、お互いの国の人が公的な医療保険を使えるようにする協定がないためです。
保険に入っていないと、病院にかかったお金は全額自己負担です。救急車や入院、手術になると、何十万円、何百万円という金額になることもあります。
ビザの条件ではないけれど
オーストラリアのワーホリビザ(サブクラス417)は、申請のときに保険に入っていることを求められるわけではありません。でも、入らなくていい、という意味ではありません。ほとんどのワーホリ経験者が、何らかの保険に入って出発しています。
日系と海外系、何が違う?
保険は大きく分けて、日本の保険会社の保険(日系)と、海外の保険会社の保険(海外系)があります。
| 日系の保険 | 海外系の保険 | |
|---|---|---|
| 保険料 | 高め。補償を手厚くすると、1年で20万円を超えることも多い | 安めのものが多い |
| 日本語のサポート | 24時間の日本語サポートがあることが多い | 英語が中心のことが多い |
| 支払い | 提携の病院なら、窓口でお金を払わずにすむ(キャッシュレス)ことが多い | いったん自分で払って、あとで請求する形のこともある |
| 手続き | 日本語の書類でできる | 英語の書類が必要なこともある |
私が入ったのは、海外系(ヨーロッパ系)の保険です。
どちらがいいかは、人によります。英語でのやりとりに不安がある人や、持病がある人は、日系のほうが安心です。保険料をおさえたい人は、海外系も比べてみる価値があります。
クレジットカードの保険だけでいい?
クレジットカードには、海外旅行保険がついているものがあります。ただ、ワーホリで使うには注意が必要です。
| 気をつけること | 内容 |
|---|---|
| 期間 | 多くのカードの保険は、出国してから90日まで。1年はカバーできない |
| 条件 | 旅行代金をそのカードで払ったときだけ使える、などの条件があることも |
| 補償額 | 治療費の上限が、ワーホリの1年には足りないことがある |
カードの保険だけで1年を過ごすのは、おすすめしません。最初の90日をカードの保険で、そのあとを別の保険で、という組み合わせ方をする人もいますが、すき間ができないように、期間をしっかり確認しましょう。
選ぶときに見ておきたい補償
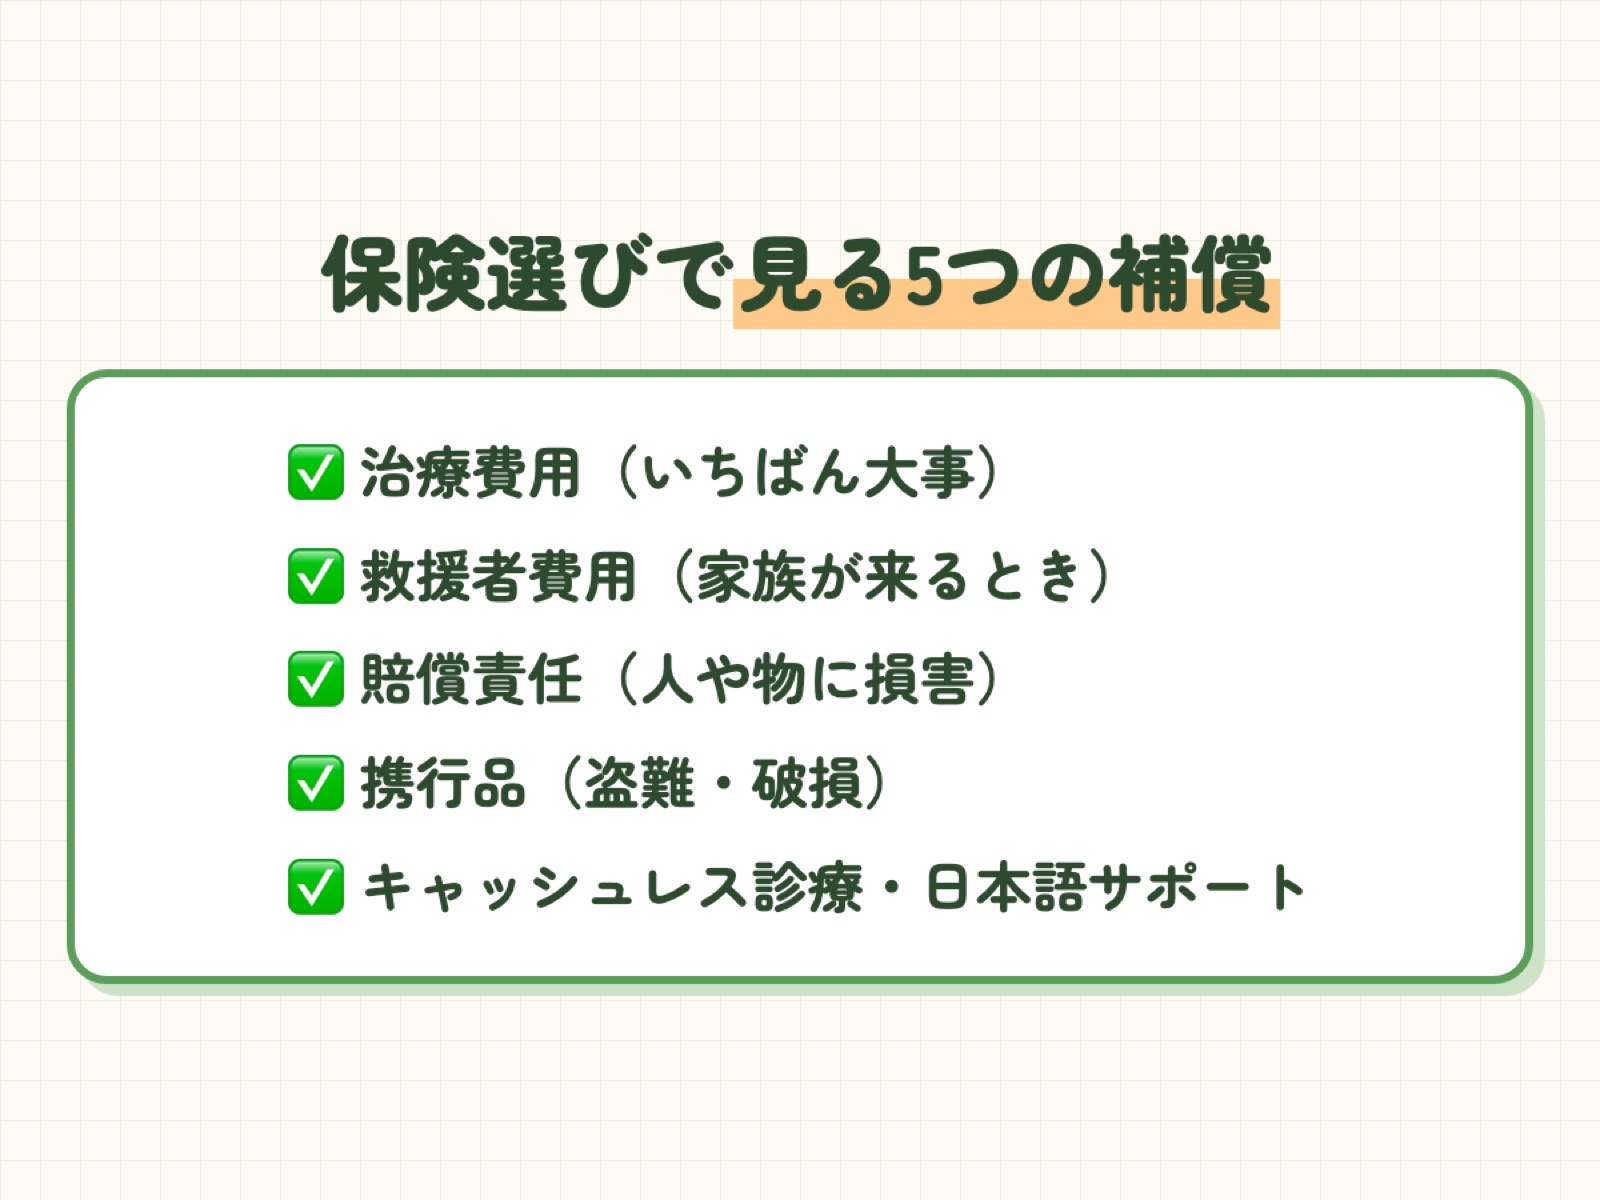
| 補償 | どんなときに使う? |
|---|---|
| 治療費用 | 病気やけがで病院にかかったとき。いちばん大事 |
| 救援者費用 | 入院などで、日本から家族が来るとき |
| 賠償責任 | 人にけがをさせたり、物を壊したりしたとき。シェアハウスの物を壊したときなど |
| 携行品 | スマホや荷物を盗まれたり、壊したりしたとき |
| サポート | キャッシュレスで診療を受けられるか、日本語で相談できるか |
いちばん大事なのは、治療費用です。ここは、できるだけ手厚いプランを選びたいところです。
逆に、携行品の補償は、つけると保険料が上がりやすい部分です。何を優先するかを決めて、プランを比べましょう。
入るときに、気をつけたいこと
出発前に入る
海外旅行保険の多くは、日本を出発する前に入る必要があります。出発してからだと、入れる保険がかなり限られます。
一時帰国中は、対象外のことが多い
ワーホリの途中で一時帰国すると、日本にいる間の病気やけがは、補償の対象外になっていることが多いです。私も、ワーホリの途中で半月ほど日本に帰りました。一時帰国を考えている人は、帰国中の扱いも確認しておきましょう。
一時帰国のときに確認したいことは、こちらで詳しく書いています。
持病や、歯の治療
持病や、出発前からあったけがは、補償の対象外になることがほとんどです。歯の治療も、対象外のプランが多いです。気になるところは、出発前に日本で治しておきましょう。
保険料をおさえるコツ
- 補償を、自分に必要なものにしぼる:携行品などは、なくてもいいか考える
- 日系と海外系を比べる:私は海外系で、1年約12万円でした
- 期間をワーホリの予定に合わせる:延長できるかも、あわせて確認する
ワーホリにかかるお金の全体は、こちらでまとめています。
よくある質問
Q. ワーホリの保険は、いくらくらいですか?
保険会社やプランによって大きく違います。私は、ヨーロッパ系の保険会社の保険に、1年で約12万円で入りました。日系の保険は、補償を手厚くすると、1年で20万円を超えることも多いです。
Q. 保険に入らずにワーホリに行けますか?
オーストラリアのワーホリビザは、申請のときに保険への加入を求められません。でも、日本のワーホリの人は、オーストラリアの公的な医療保険を基本的に使えないので、病院にかかると全額自己負担になります。入っておくのがおすすめです。
Q. 1年で一度も使わなかったら、損ですか?
私も一度も使いませんでした。でも、知り合いは目のけがで保険を使っていました。何もなかったのは、結果でしかありません。保険は、困ったときのための備えです。
Q. 途中で一時帰国しても、保険は続きますか?
続くプランが多いですが、日本にいる間の病気やけがは、補償の対象外になっていることが多いです。一時帰国の前に、保険会社に確認しておきましょう。
まとめ:「使わなかった」は、結果でしかない
- 日本のワーホリの人は、オーストラリアの公的な医療保険を基本的に使えない
- 保険は、日系(サポートが手厚い)と海外系(保険料が安め)を比べて選ぶ
- クレジットカードの保険だけで1年を過ごすのは、おすすめしない
- いちばん大事なのは、治療費用の補償
- 出発前に入る。一時帰国中の扱いも確認する
私は1年約12万円の保険に入って、一度も使いませんでした。それでも、入っていてよかったかどうかは、何も起きなかったからこそ言えることです。これから出発する人は、自分に合った保険を、出発前に選んでおいてください。
出発前の準備は、こちらにまとめています。