※この記事にはプロモーション(広告)が含まれています。
オーストラリアでワーホリを始めると、給料はほとんどの場合、銀行口座への振込で支払われます。
現金で手渡しされる仕事は、法律を守っていない職場の可能性もあります。働き始める前に、自分名義の銀行口座を用意しておくことが、安心してワーホリを過ごすための第一歩です。
この記事では、ワーホリの人がオーストラリアで銀行口座を開く方法と、銀行の選び方、日本からの送金のコツをまとめました。
【この記事の情報について】各銀行の公式サイトなど、一般に公開されている情報をもとにしています。手数料や条件は、変わることがよくあります。申し込みの前に、必ず各銀行の公式サイトで最新の情報を確認してください。
なぜ、オーストラリアの銀行口座が必要?
| 理由 | 内容 |
|---|---|
| 給料の受け取り | ほとんどの職場が、銀行振込で給料を払う |
| 家賃の支払い | シェアハウスの家賃を、口座振込で払うことが多い |
| 日々の支払い | デビットカードで、スーパーやカフェで支払える |
| タッチ決済 | スマホやカードのタッチ決済が広く使われている |
| スーパーアニュエーション | 帰国後の年金の手続きで、口座の情報を使うことがある |
日本のクレジットカードでも支払いはできますが、海外での手数料がかかります。生活費は、オーストラリアの口座とデビットカードで払うのがおすすめです。
4大銀行の比較
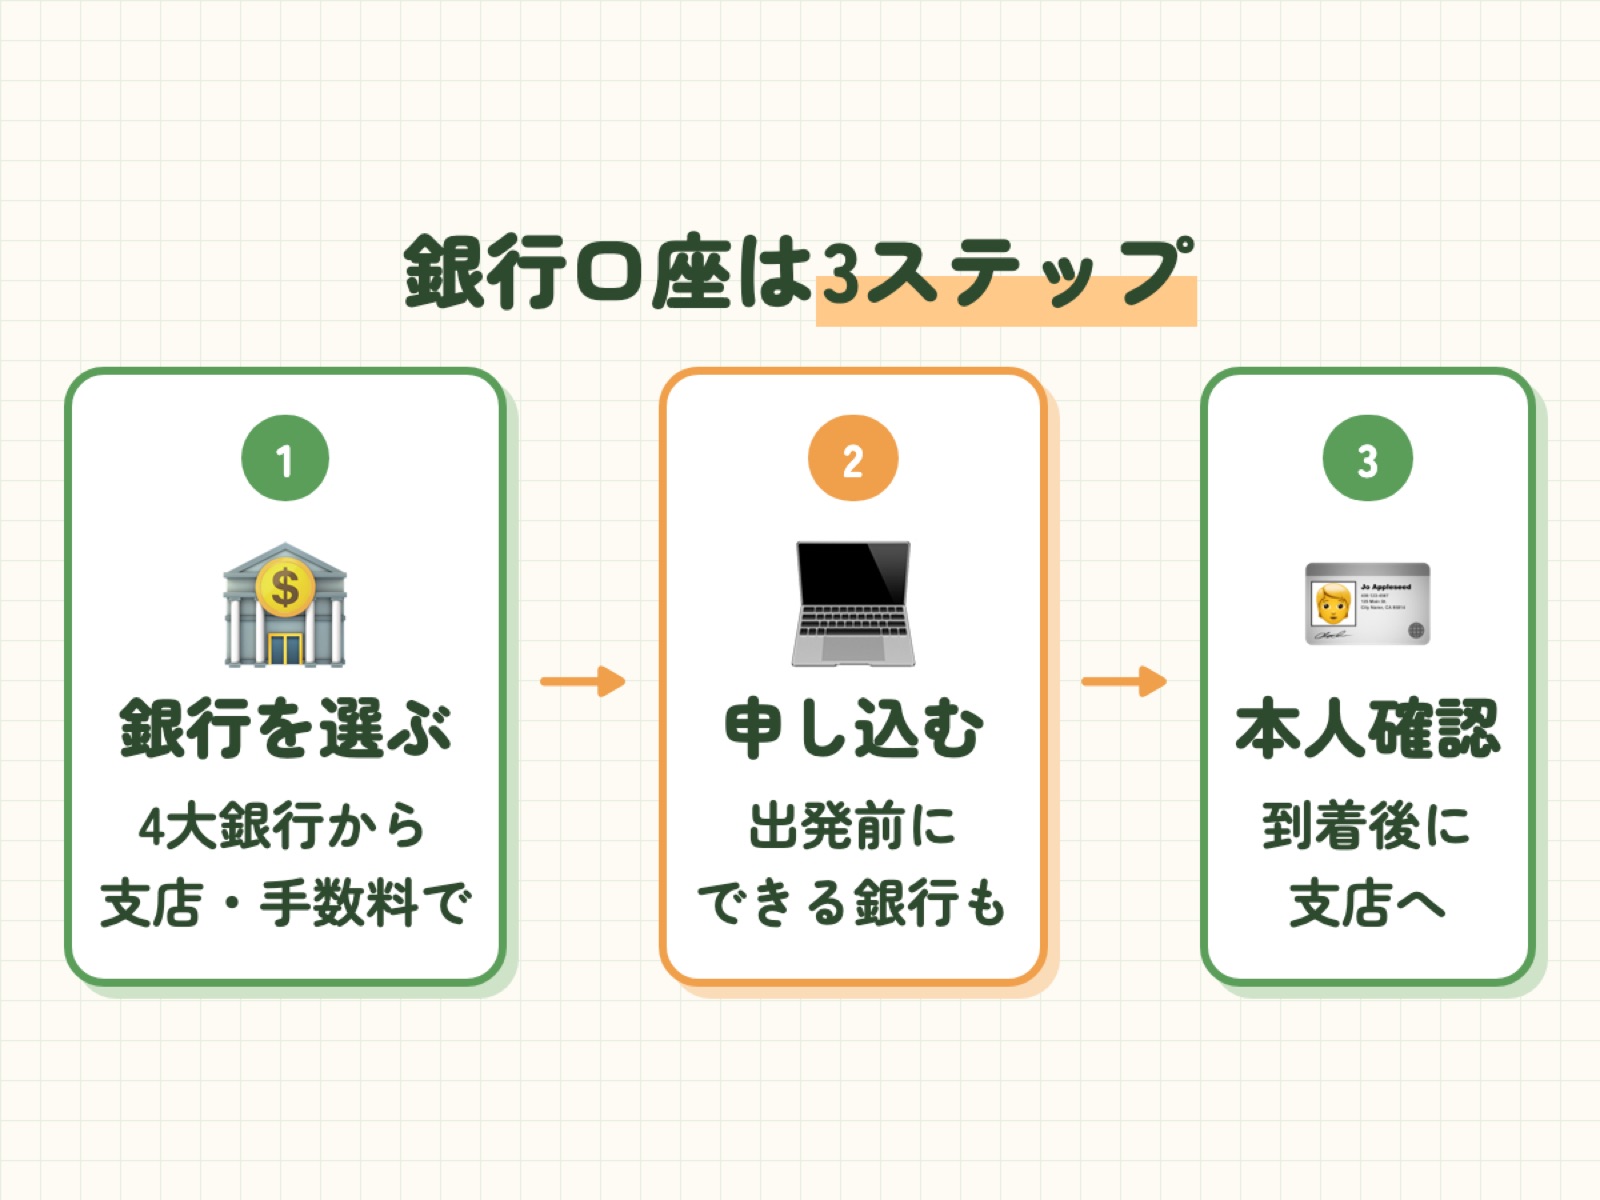
オーストラリアには、4大銀行(Big Four)と呼ばれる大きな銀行があります。
| 銀行 | 特徴 |
|---|---|
| Commonwealth Bank(CommBank) | 支店とATMの数が多い。出発前の申し込みに対応している |
| Westpac | 大手の一つ。移住者向けの案内がある |
| ANZ | 大手の一つ。アプリが使いやすいと言われる |
| NAB | 大手の一つ。移住者向けの口座がある |
どの銀行も、ワーホリの人が口座を開くことができます。迷ったら、次のポイントで選びましょう。
| 選ぶポイント | 理由 |
|---|---|
| 住む街に支店・ATMが多いか | 現金を引き出すとき、手数料がかからない自分の銀行のATMが便利 |
| 出発前に申し込めるか | 到着後の手続きが早く済む |
| 口座維持手数料の条件 | 毎月の手数料がかかるかどうか |
| アプリの使いやすさ | 残高の確認や振込を、スマホで済ませることが多い |
出発前に申し込める銀行もある
一部の銀行では、オーストラリアに着く前に、オンラインで口座の申し込みができます。たとえばCommBankは、到着の少し前から申し込みができると案内しています(申し込める期間は、公式サイトで確認してください)。
| 出発前に申し込むメリット | 内容 |
|---|---|
| 口座番号が先にわかる | 日本からお金を送る準備ができる |
| 到着後の手続きが短い | 支店で本人確認をするだけで済む |
| 仕事探しがスムーズ | 働き始めるときに、すぐ口座を伝えられる |
出発前に申し込んでも、到着後に支店で本人確認をするまでは、口座をすべて使えるわけではありません。到着したら、早めに支店に行きましょう。
私はANZ Plusを使っていた
私が使っていたのは、ANZのANZ Plusという口座です。日本にいるうちに、オンラインで申し込んでいたと記憶しています。日本からのお金の移動や両替には、Wiseを使いました。出発前に日本の貯金を送り、帰国前には残ったお金を日本円に戻しています。
招待リンクから登録すると、はじめての送金で手数料の特典を受けられることがあります。特典の内容や条件は、リンク先のWiseの案内で確認してください。
帰国したあとも、口座はしばらく残しておきました。タックスリターン(税金の還付)とスーパーアニュエーション(年金の積み立て)の払い戻しが、帰国後に入るからです。私の場合、タックスリターンで約30万円、スーパーで約13万円が戻ってきました。
到着後の手続き
| 順番 | やること |
|---|---|
| 1 | 支店に行く(予約が必要な場合もある) |
| 2 | パスポートを見せて、本人確認 |
| 3 | 住所、電話番号、TFN(あれば)を伝える |
| 4 | デビットカードの受け取り方法を確認(郵送されることが多い) |
| 5 | スマホにアプリを入れて、ログインを確認 |
デビットカードは、住所に郵送されることが多いので、郵便を受け取れる住所を伝えましょう。カードが届くまでのあいだは、アプリやスマホのタッチ決済を使える場合があります。
到着後1週間でやることの順番は、こちらでまとめています。
口座の種類と手数料
オーストラリアの銀行では、主に2つの口座を使います。
| 口座 | 用途 |
|---|---|
| 普通口座(Everyday account など) | 給料の受け取り、日々の支払い。デビットカードがつく |
| 貯蓄口座(Savings account) | 貯金用。普通口座より利息がつくことが多い |
口座維持手数料に注意
銀行によっては、毎月の口座維持手数料がかかることがあります。
| よくある条件の例 | 内容 |
|---|---|
| 到着後の一定期間は無料 | 移住者向けの口座で、最初の数か月〜1年が無料になることがある |
| 年齢による免除 | 一定の年齢未満なら、手数料がかからないことがある |
| 入金額による免除 | 毎月決まった額以上の入金があれば、無料になることがある |
条件は銀行や口座の種類によって違い、変わることもよくあります。申し込む前に、手数料の条件を必ず確認しましょう。
日本からお金を送る方法
ワーホリの最初は、日本で貯めたお金を使うことになります。主な方法は次のとおりです。
| 方法 | 特徴 |
|---|---|
| 海外送金サービス(Wiseなど) | 手数料が安く、為替レートもわかりやすいことが多い |
| 日本の銀行からの海外送金 | 手数料が高めになりやすい |
| 日本のカードで現地ATMから引き出す | 手数料と為替のレートを確認して使う |
| 日本のクレジットカードで支払う | 海外事務手数料がかかる |
大きな金額を送るなら、手数料と為替のレートを比べてからにしましょう。数十万円を送る場合、方法によって、数千円〜数万円の差が出ることもあります。
ワーホリで必要なお金の目安は、こちらでまとめています。
デビットカードとタッチ決済の使い方
オーストラリアは、キャッシュレスがとても進んでいる国です。カフェやスーパーでは、カードやスマホをかざすだけのタッチ決済が主流です。
| 支払い方法 | ポイント |
|---|---|
| デビットカード | 口座から直接引き落とされる。使いすぎを防ぎやすい |
| スマホのタッチ決済 | カードをスマホのアプリに登録して使う |
| 現金 | 小さなお店やマーケットで使うこともある。少しあれば十分 |
私は、スーパーやカフェなどのふだんの買い物は、ANZのカードをスマホに入れて、タッチ決済で払っていました。給料が入る口座から、そのまま払える形です。現金を使ったのは、滞在の最初と最後くらい。あとは、サンシャインコーストの家の家賃が手渡しだったので、そのときに使っていました。現金は、ANZのATMで引き出していました。
お店によっては、カード払いのときに少しの手数料(surcharge)がかかることがあります。レジの表示を見ておきましょう。
口座を開くときによくあるつまずき
| つまずき | 対策 |
|---|---|
| 支店の予約がとれない | 早めにオンラインで予約。混む時間を避ける |
| 住所がまだ決まっていない | 一時的な滞在先の住所で手続きできるか、支店で確認 |
| デビットカードが届かない | 住所の表記や、ポストの名前を確認 |
| 英語の説明がわからない | 「Could you speak slowly, please?」とお願いする。わからないまま署名しない |
わからないことは、その場で聞くのが一番です。銀行の窓口は、移住者の対応に慣れていることが多いです。
口座を使うときの注意点
- カードの暗証番号やアプリのパスワードは、人に教えない
- 「口座を貸して」と頼まれても、絶対に断る(犯罪に使われることがある)
- 知らない番号からの電話やSMSで、口座の情報を聞かれても答えない
- 給与明細と口座への入金額が合っているか、毎回確認する
オーストラリアで気をつけたいトラブルは、こちらでまとめています。
帰国前にやること
| やること | ポイント |
|---|---|
| 最後の給料の入金を確認 | 退職後に振り込まれることがある |
| タックスリターンの準備 | 還付金の振込先として、口座が必要になることがある |
| 日本への送金 | 残ったお金を、手数料の安い方法で日本へ |
| 口座を閉じるかどうか | 還付金やスーパーアニュエーションの手続きが終わるまで、残しておく人も多い |
口座をすぐに閉じると、あとから戻ってくるお金を受け取れないことがあるので、帰国前の手続きの順番に注意しましょう。
給料日と家計の管理
オーストラリアでは、給料が毎週または2週間ごとに支払われる職場が多いです。日本の「月に1回」とはリズムが違うので、お金の管理のしかたも工夫しましょう。
| 工夫 | 内容 |
|---|---|
| 家賃の支払い日に合わせる | シェアハウスの家賃も、毎週や2週間ごとが多い |
| 貯金を先に分ける | 給料が入ったら、決まった額を貯蓄口座へ移す |
| アプリで支出を確認 | 何にいくら使ったかが、すぐにわかる |
給料が入ったらすぐ貯蓄口座へという流れを作ると、自然とお金が貯まっていきます。
よくある質問
Q. 銀行口座は、日本にいるあいだに開けますか?
出発前にオンラインで申し込める銀行があります。ただし、到着後に支店で本人確認をするまでは、すべての機能は使えません。
Q. どの銀行がおすすめですか?
住む街に支店やATMが多い銀行が便利です。4大銀行(CommBank・Westpac・ANZ・NAB)なら、どの都市でもATMを見つけやすいです。手数料の条件も比べて選びましょう。
Q. 口座を開くのにお金はかかりますか?
口座を開くこと自体は、多くの場合無料です。ただし、口座の種類によっては毎月の手数料がかかることがあるので、条件を確認しましょう。
Q. 給料を現金で払うと言われました。
現金払いの職場は、税金や最低賃金のルールを守っていない可能性があります。給与明細がもらえるか、税金がきちんと引かれているかを確認しましょう。
Q. 貯金用の口座も作ったほうがいいですか?
給料を受け取る普通口座とは別に、貯蓄口座を作っておくと、生活費と貯金を分けて管理しやすくなります。多くの銀行で、アプリから簡単に追加できます。
Q. 日本のキャッシュカードは、現地で使えますか?
海外のATMで使えるカードなら、現地で現金を引き出せます。ただし、手数料と為替レートがかかるので、生活費はオーストラリアの口座から払うほうがおすすめです。
まとめ:働く前に、口座とカードを用意
- 給料の受け取りに、オーストラリアの銀行口座が必要
- 4大銀行から、住む街の支店・ATMと手数料の条件で選ぶ
- 出発前に申し込める銀行もある。到着後に支店で本人確認
- 日本からの送金は、手数料とレートを比べてから
- 帰国前は、還付金の手続きが終わるまで口座を残すことも考える
銀行口座ができれば、仕事探しも家探しも、一気に進めやすくなります。TFNの申請とあわせて、到着後1週間のうちに済ませるのを目標にしましょう。
現地の口座とWiseの使い分けは、こちらにまとめています。